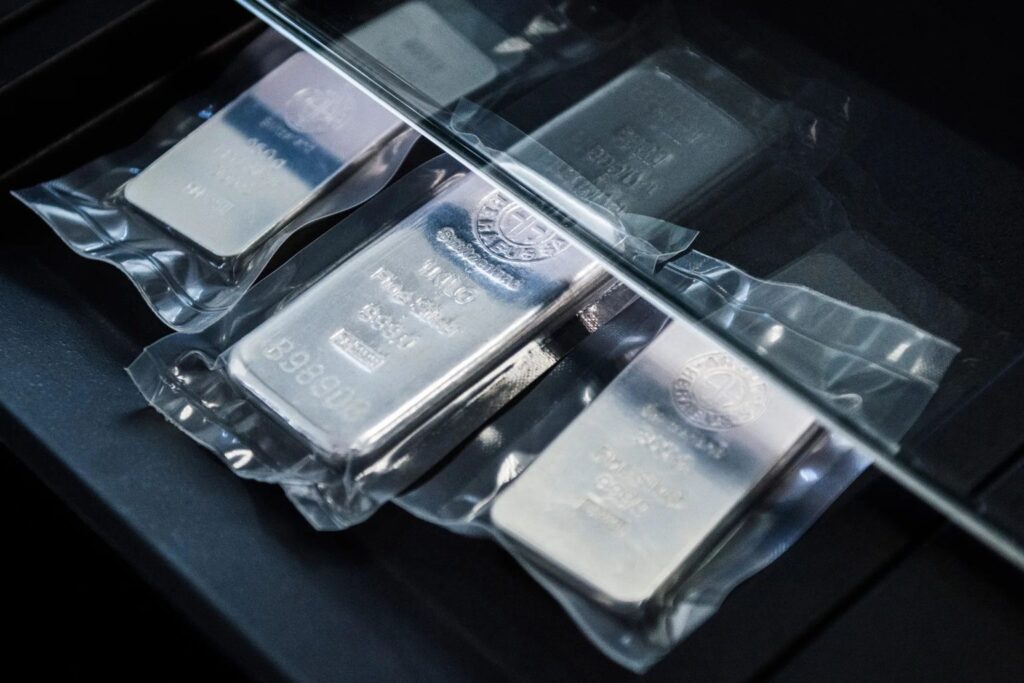
2026年伊始,银价飙升,不断创出历史新高,上周突破90美元/盎司。1月14日,伦敦市场的金银比一度降至50.57,创下13年以来最低值。
金银比是衡量金价与银价相对强弱的重要指标,其计算公式是“金银比=金价/银价”,用来判断白银相对黄金是“便宜”或“昂贵”。
2025年初以来,黄金与白银的涨幅分别是75%和190%,后者涨幅是前者的2.5倍。金银比以陡峭的坡度跌落,已从2025年的最高点105腰斩至50附近,这说明白银相对黄金来说,现在是13年来最贵的时候。
根据历史经验,白银的狂飙往往预示着贵金属牛市已到高潮,这次有何不同?
狂飙的白银,打破跟随PMI复苏规律
从2025年11月24日到2026年1月14日,50天左右,伦敦银价从50.04美元/盎司上涨至91.10美元/盎司,涨幅82.05%。尽管黄金毋庸置疑是贵金属之王,但近期的市场表现,却是白银出尽了风头。
其实,金银价涨幅主要在2025年11月及之后才显著拉开差距。
对于投资而言,把握白银价格补涨的时机至关重要,历史上也常常出现金银比长期高位震荡的情况。不过,其中也不乏规律可循。
回溯1980年以来,每轮金银比修复都伴随着美国PMI(采购经理指数)回暖(回归荣枯线50%以上),几乎无一例外。这也加固了传统认知中金银比的修复路径:经济复苏-制造业PMI回升-白银工业需求增加-银价涨幅超金价-金银比回落。
然而,这一规律在2025年被打破。本轮金银比修复与以往不同,美国供应管理协会(ISM)发布的该国2025年12月制造业PMI仍然趴在47.9%,已连续10个月低于荣枯线。同时,金银比却已经修复至50附近,且创下13年新低。
金银比与制造业PMI的“脱轨”表明,本轮驱动金银比修复,并非跟随传统的制造业周期逻辑。那么,究竟是什么在影响金银比?
中信建投期货分析师王彦青对《每日经济新闻》记者表示,以往金银比走势,确实与美国PMI紧密关联,但随着美国制造业在全球比重下降及话语权减弱,这一关系正在发生变化,新兴市场力量及全球格局调整,成为影响金银价格的新因素。
中金大宗商品团队在《贵金属2026年展望:周期性与结构性机会共振》中指出,白银的战略资源属性被进一步强化,这或许意味着,未来美国对白银加征关税的风险有所上升,贸易扰动风险和区域库存隐忧可能比黄金市场更高。
事实上,近几年,在工业生产中,白银的重要性正在凸显。